

-
Tous employeurs
-
Centre de formation d’apprentis (CFA) : l’exonération de TVA précisée
L’administration fiscale a clarifié sa position dans un rescrit publié au BOFiP le 23-9-2026 : un CFA qui dispense une formation professionnelle initiale en apprentissage n’a pas à obtenir d’attestation de la DREETS pour bénéficier de l’exonération de TVA. En revanche, lorsqu’un CFA privé propose également des prestations de formation professionnelle continue, l’exonération de ces dernières reste soumise à l’attestation administrative prévue à cet effet.
-
Abandon de créance : le retour à meilleure fortune est-il imposable ?
Lorsqu’un abandon de créance assorti d’une clause de retour à meilleure fortune n’a pas été déduit du résultat fiscal de l’entreprise qui l’a consenti, la créance qui renaît lors du retour à meilleure fortune ne constitue pas, à due concurrence, un produit imposable.
Le terrain d’assise d’une ferme solaire constitue un terrain non cultivé même s’il sert au pâturage
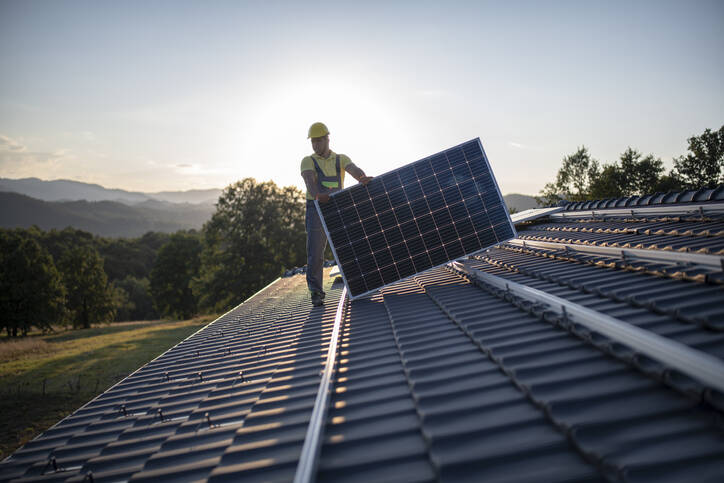
Le terrain d’implantation d’une centrale photovoltaïque sur lequel l’exploitant fait pâturer des ovins est imposable à la taxe foncière sur les propriétés bâties dès lors que le pâturage n’est qu’une activité accessoire à l’activité industrielle.
Les terrains non cultivés employés à un usage commercial ou industriel sont passibles de la taxe foncière sur les propriétés bâties (CGI art. 1381, 5o).
Le Conseil d’État clarifie la notion de terrains non cultivés, en précisant que doivent être regardés comme tels, au sens et pour l’application de ces dispositions, les terrains dont la culture constitue une activité accessoire.
Il confirme ainsi la solution du tribunal administratif qui a jugé que des terrains sur lesquels est exploitée une centrale photovoltaïque (« ferme solaire ») qui ont été ensemencés, en vue seulement de faire pâturer des ovins pour assurer leur entretien dans le cadre d’une convention conclue avec un exploitant agricole rémunéré à cette fin, doivent être considérés comme des terrains non cultivés employés à un usage industriel et assujettis à la taxe foncière sur les propriétés bâties.
À noter : Le Conseil d’État a également rendu, le même jour, une décision en matière de CFE pour la même entreprise et pour les mêmes terrains (CE 19-7-2024 no 476118), annulant l’arrêt d’appel qui avait adopté une position contraire (CAA Nantes 26-5-2023 n° 22NT01252).
CE 19-7-2024 n° 474526
© Lefebvre Dalloz