

-
Prorogation du dégrèvement de taxe foncière en faveur des associations foncières pastorales
Le dégrèvement temporaire de taxe foncière sur les propriétés non bâties prévu en faveur des parcelles comprises dans le périmètre d’une association foncière pastorale serait prorogé jusqu’en 2029.
-
Entreprise individuelle : les régimes de faveur liés à l’option pour l’IS précisés
Pour les options pour l’IS exercées et les apports réalisés à compter du 1-1-2026, un entrepreneur individuel peut, sous certaines conditions, bénéficier de régimes permettant de différer l’imposition de certains profits et plus-values générés lorsqu’il passe à l’impôt sur les sociétés (IS) puis, éventuellement, apporte son activité à une société. Dans une mise à jour du BOFiP du 19-8-2026, l’administration apporte plusieurs précisions.
-
PLF 2027 : les exonérations des dons familiaux de sommes d'argent temporairement favorisées
Du 1-1-2027 au 30-6-2027, le plafond temporaire de l'exonération des dons familiaux de sommes d'argent passerait de 31 865 € à 50 000 €. Parallèlement, un nouveau régime permettrait, sous conditions, de soumettre certains dons allant jusqu'à 100 000 € par donateur et bénéficiaire à un taux unique de 6 %, voire de 5 % en cas de versement d'au moins 1,1 % de la somme reçue à certains organismes.
Équipements sportifs dans l’entreprise
Lorsque l’employeur d’une entreprise dotée d’un CSE met à disposition de ses salariés une salle de sport et des équipements sportifs, cet avantage est-il soumis à cotisations ?
Tolérance administrative : avantages attribués par le CSE exonérés. L’administration sociale admet que les prestations en nature ou en espèces attribuées ou versées par le comité économique et social (CSE) ou par l’employeur en l’absence de CSE, aux salariés qui se rattachent directement à certaines activités sociales et culturelles (ASC) ne sont pas soumises aux cotisations sociales, sauf si une disposition législative ou réglementaire prévoit le contraire (instr. min. du 17-4-1985).
Activités concernées. Sont exonérés de cotisations sociales les avantages servis par les CSE destinés, sans discrimination (c’est-à-dire à tout le personnel), à favoriser ou améliorer les activités extra-professionnelles, sociales ou culturelles, des salariés de l’entreprise et de leur famille, p. ex. des activités de détente, de sport ou de loisirs.
Application stricte de cette tolérance. Si l’avantage est attribué par l’employeur alors que son entreprise est dotée d’un CSE, cet avantage est soumis à cotisations sociales.
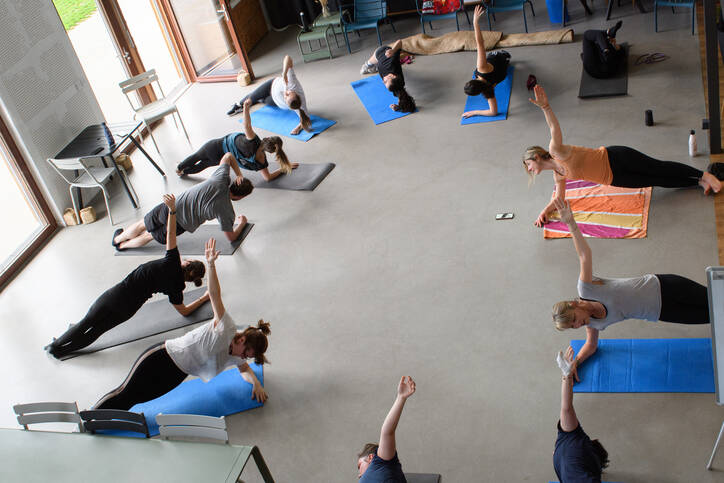
Nouvelle tolérance favorable à l’employeur. La direction de la sécurité sociale (DSS) admet désormais que, pour favoriser le développement de la pratique du sport en entreprise, ne sont pas soumis aux cotisations sociales, même si l’entreprise est dotée d’un CSE, la mise à disposition par l’employeur d’un accès à un équipement dédié à la réalisation d’activités sportives, comme une salle de sport appartenant à l’entreprise ou un espace géré ou loué par l’entreprise pour la pratique sportive, et l’organisation de cours de sport ou d’activités physiques et sportives dans l’un de ces espaces.
Ces avantages sont exonérés de cotisations sociales seulement si l’ensemble des salariés ont accès à cet équipement dans des conditions similaires à l’accès à un équipement qui serait mis en place par le CSE.
Attention ! En revanche, les financements d’abonnements ou de participation individuelle à des cours de sport organisés en dehors d’un espace appartenant, géré ou loué par l’entreprise et pris en charge par l’employeur en présence d’un CSE sont soumis à cotisations. Ils restent exclus de l’assiette des cotisations au titre des ASC lorsqu’ils sont pris en charge par le CSE ou par l’employeur en l’absence d’un CSE.
À noter. Cette nouvelle tolérance administrative ne s’impose ni à l’Urssaf en cas de contrôle, ni au juge en cas de contentieux suite à un redressement Urssaf.
Source : lettre DSS adressée à l’Acoss du 12-12-2019
© Copyright Editions Francis Lefebvre