

-
Prorogation du dégrèvement de taxe foncière en faveur des associations foncières pastorales
Le dégrèvement temporaire de taxe foncière sur les propriétés non bâties prévu en faveur des parcelles comprises dans le périmètre d’une association foncière pastorale serait prorogé jusqu’en 2029.
-
Entreprise individuelle : les régimes de faveur liés à l’option pour l’IS précisés
Pour les options pour l’IS exercées et les apports réalisés à compter du 1-1-2026, un entrepreneur individuel peut, sous certaines conditions, bénéficier de régimes permettant de différer l’imposition de certains profits et plus-values générés lorsqu’il passe à l’impôt sur les sociétés (IS) puis, éventuellement, apporte son activité à une société. Dans une mise à jour du BOFiP du 19-8-2026, l’administration apporte plusieurs précisions.
-
PLF 2027 : les exonérations des dons familiaux de sommes d'argent temporairement favorisées
Du 1-1-2027 au 30-6-2027, le plafond temporaire de l'exonération des dons familiaux de sommes d'argent passerait de 31 865 € à 50 000 €. Parallèlement, un nouveau régime permettrait, sous conditions, de soumettre certains dons allant jusqu'à 100 000 € par donateur et bénéficiaire à un taux unique de 6 %, voire de 5 % en cas de versement d'au moins 1,1 % de la somme reçue à certains organismes.
Précisions sur l’application du « taux zéro » aux tests et vaccins contre la Covid-19
L’administration publie ses commentaires concernant l’application temporaire du taux de TVA de 0 % aux opérations portant sur les tests et les vaccins contre la Covid-19.
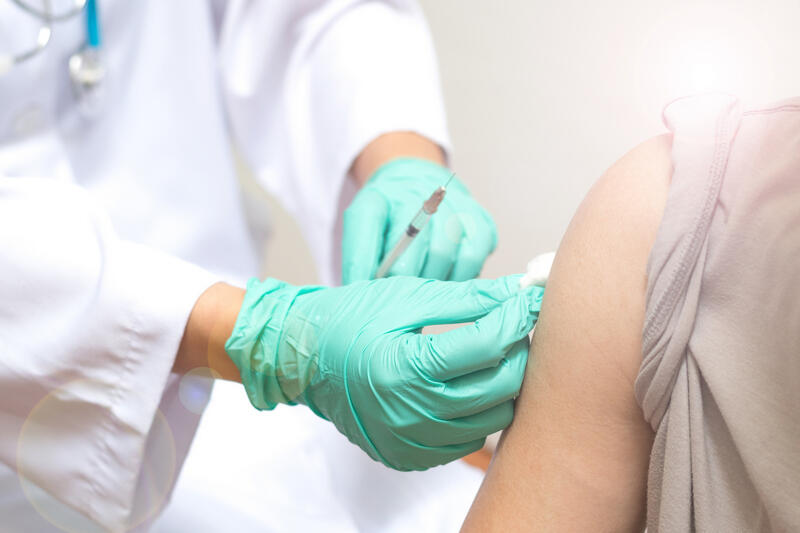
La loi de finances pour 2021 a prévu l’application du taux de TVA de 0 % aux opérations de livraisons, d'importations et d’acquisitions intracommunautaires, ainsi qu'aux prestations de services qui leur sont étroitement liées, dont le fait générateur intervient à compter du 15 octobre 2020 et jusqu’au 31 décembre 2022, portant sur les produits suivants (CGI art. 278 ter) :
– les vaccins contre la Covid-19 bénéficiant d'une autorisation nationale ou européenne de mise sur le marché ;
– les dispositifs médicaux de diagnostic in vitro de la Covid-19 conformes aux exigences énoncées par la directive 98/79/CE du 27 octobre 1998 ou par le règlement UE/2017/746 du 5 avril 2017.Dans une mise à jour de sa base Bofip du 21 avril 2021, l’administration apporte un certain nombre de précisions à ce sujet, notamment :
- quant aux dispositifs médicaux de diagnostics in vitro de la Covid-19 visés par le bénéfice du taux zéro (tests par examen sérologique, tests PCR, tests antigéniques, tests dits « multiplex », réactifs, calibrants, contrôles et étalons permettant d’assurer la validité du test et répondant aux conditions du bénéfice du taux zéro). Les dispositifs concernés sont recensés sur le site internet du ministère des solidarités et de la santé ;
- quant aux prestations de services étroitement liées aux livraisons portant sur les vaccins et les tests. Pour être éligibles au taux zéro, ces prestations doivent être indispensables à l’accomplissement des livraisons auxquelles elles se rapportent, c'est-à-dire nécessaires à leur bonne exécution (par exemple, les prestations effectuées par les grossistes répartiteurs permettant le stockage et la distribution des vaccins contre la Covid-19). En revanche, ne relèvent pas de ce taux les prestations de services (maintenance, service après-vente, hotline, actions de formation, etc.) liées aux livraisons portant sur des équipements, comme les automates, qui ne sont pas destinés spécifiquement à être utilisés dans la détection de la Covid-19.
Source : BOI-TVA-LIQ-30-10-55 du 21-4-2021.
© Copyright Editions Francis Lefebvre