

-
Prorogation du dégrèvement de taxe foncière en faveur des associations foncières pastorales
Le dégrèvement temporaire de taxe foncière sur les propriétés non bâties prévu en faveur des parcelles comprises dans le périmètre d’une association foncière pastorale serait prorogé jusqu’en 2029.
-
Entreprise individuelle : les régimes de faveur liés à l’option pour l’IS précisés
Pour les options pour l’IS exercées et les apports réalisés à compter du 1-1-2026, un entrepreneur individuel peut, sous certaines conditions, bénéficier de régimes permettant de différer l’imposition de certains profits et plus-values générés lorsqu’il passe à l’impôt sur les sociétés (IS) puis, éventuellement, apporte son activité à une société. Dans une mise à jour du BOFiP du 19-8-2026, l’administration apporte plusieurs précisions.
-
PLF 2027 : les exonérations des dons familiaux de sommes d'argent temporairement favorisées
Du 1-1-2027 au 30-6-2027, le plafond temporaire de l'exonération des dons familiaux de sommes d'argent passerait de 31 865 € à 50 000 €. Parallèlement, un nouveau régime permettrait, sous conditions, de soumettre certains dons allant jusqu'à 100 000 € par donateur et bénéficiaire à un taux unique de 6 %, voire de 5 % en cas de versement d'au moins 1,1 % de la somme reçue à certains organismes.
LFSS 2021 : exonération patronale TO-DE
L’exonération des cotisations sociales patronales pour l’embauche de travailleurs occasionnels agricoles (exonération TO-DE) est reconduite pour 2 ans.
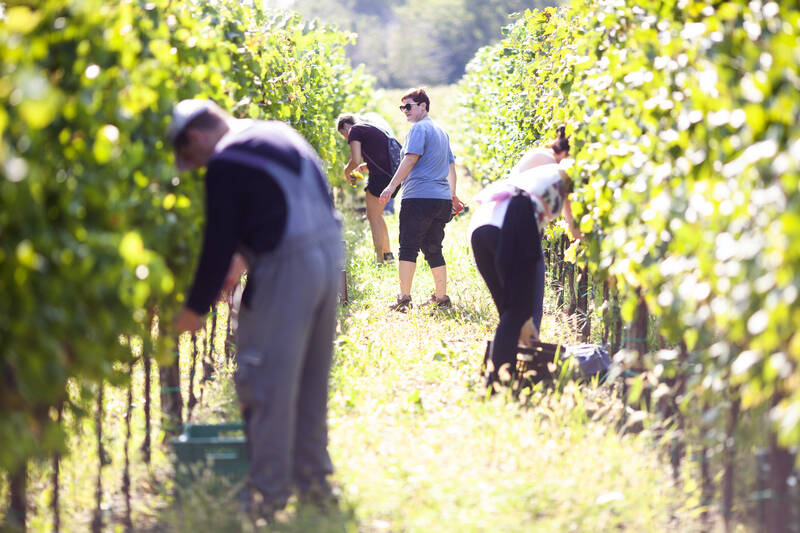
La LFSS pour 2019 (art. 8, III, 4°) a prévu qu’à partir du 1-1-2021, l’exonération des cotisations sociales patronales pour l’embauche de travailleurs occasionnels et demandeurs d’emploi dans le secteur agricole devait être supprimée au profit de l’application de la réduction générale de cotisations sociales patronales (réduction Fillon) (LFSS pour 2019, art. 8, II-4°).
Rappel. Les employeurs agricoles qui embauchent en CDD (ou en CDI sous certaines conditions) des travailleurs saisonniers peuvent bénéficier d’une exonération dégressive de cotisations patronales de sécurité sociale (cotisations d’assurances sociales et d’allocations familiales, contributions Fnal et solidarité-autonomie, cotisation d’accident du travail sous certaines conditions, contribution d’assurance chômage et cotisations de retraite complémentaire obligatoire). L’exonération est totale pour une rémunération mensuelle inférieure ou égale à 1,2 Smic et devient nulle pour une rémunération égale ou supérieure à 1,6 Smic (C. rural et de la pêche maritime art. L 741-16 et D 741-58 s.).
Pour soutenir les entreprises du secteur agricole particulièrement affectées par la crise économique liée à l’épidémie de Covid‑19, du fait de leur dépendance au secteur de l’hôtellerie et de la restauration, dont l’activité a été interrompue en raison des mesures d’interdiction d’accueil du public, l’application de cette exonération TO‑DE est prolongée provisoirement en 2021 et en 2022 et sera supprimée au 1-1-2023, date à laquelle les entreprises agricoles bénéficieront de la réduction générale de cotisations sociales patronales.
Sources : Loi 2020-1576 du 14-12-2020 de financement de la sécurité sociale pour 2021 (LFSS 2021), art. 16, JO du 15-12
© Copyright Editions Francis Lefebvre