

-
Prorogation du dégrèvement de taxe foncière en faveur des associations foncières pastorales
Le dégrèvement temporaire de taxe foncière sur les propriétés non bâties prévu en faveur des parcelles comprises dans le périmètre d’une association foncière pastorale serait prorogé jusqu’en 2029.
-
Entreprise individuelle : les régimes de faveur liés à l’option pour l’IS précisés
Pour les options pour l’IS exercées et les apports réalisés à compter du 1-1-2026, un entrepreneur individuel peut, sous certaines conditions, bénéficier de régimes permettant de différer l’imposition de certains profits et plus-values générés lorsqu’il passe à l’impôt sur les sociétés (IS) puis, éventuellement, apporte son activité à une société. Dans une mise à jour du BOFiP du 19-8-2026, l’administration apporte plusieurs précisions.
-
PLF 2027 : les exonérations des dons familiaux de sommes d'argent temporairement favorisées
Du 1-1-2027 au 30-6-2027, le plafond temporaire de l'exonération des dons familiaux de sommes d'argent passerait de 31 865 € à 50 000 €. Parallèlement, un nouveau régime permettrait, sous conditions, de soumettre certains dons allant jusqu'à 100 000 € par donateur et bénéficiaire à un taux unique de 6 %, voire de 5 % en cas de versement d'au moins 1,1 % de la somme reçue à certains organismes.
Financement des maladies professionnelles liées au Covid-19
Le gouvernement a fixé les modalités de financement par les employeurs des dépenses de maladies professionnelles (MP) liées au virus Covid-19.
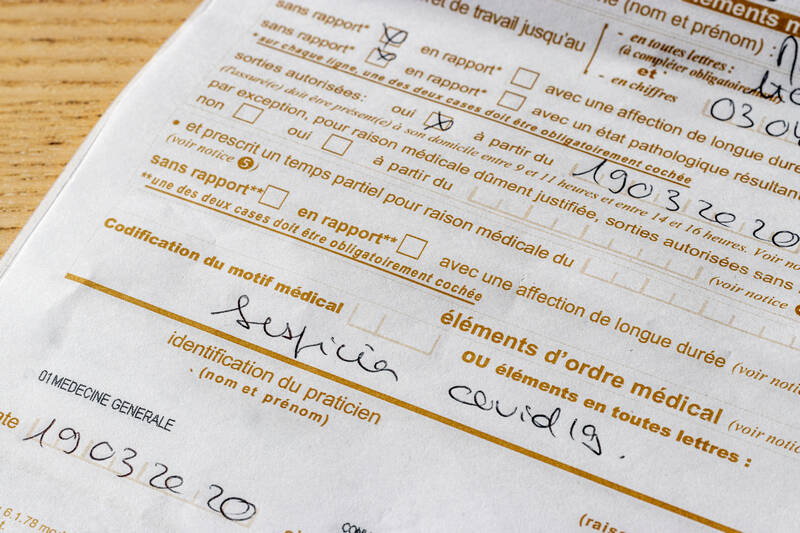
Les affections respiratoires aiguës liées au virus Covid-19 reconnues comme maladies professionnelles sont inscrites dans le tableau de MP n° 100 pour les assurés du régime général et dans le tableau n° 60 pour les assurés du régime agricole. Pour les autres salariés contaminés par le virus dans le cadre de leur travail dont l’affection grave est hors tableaux, la reconnaissance de leur affection en MP fait l’objet d’une procédure d’examen par un comité régional d’experts (décret 2020- 1131 du 14-9-2020, JO du 15-9).
Pour éviter aux employeurs de supporter la totalité de la charge financière de l’indemnisation de leurs salariés victimes d’une MP liée au virus Covid-19 par une hausse du taux brut de leur cotisation AT-MP, un récent arrêté a prévu que les dépenses concernant les maladies liées à une infection par le virus reconnues d’origine professionnelle, sur la base du tableau n° 100 « Affections respiratoires aiguës liées à une infection au SARS-CoV2 » ou en application de la procédure de reconnaissance des MP hors tableau, sont inscrites au compte spécial (arrêté du 16-9-2020, JO du 7-10 ; CSS art. D 242-6-5 al. 6).
La valeur du risque constituée par les dépenses inscrites au compte spécial est financée par tous les employeurs, via la part mutualisée de leur cotisation AT-MP qui correspond aux majorations forfaitaires fixées en pourcentage des salaires (majoration couvrant notamment les dépenses inscrites au compte spécial, CSS art. D 242-6-9, 3°) ; les taux des majorations sont ajoutés au taux brut de cotisation. Ces majorations, fixées en principe chaque année par la commission des AT-MP, sont identiques pour toutes les entreprises (CSS art. D 242-6-9, 3°).
Source : Arrêté du 16-9-2020, JO du 7-10
© Copyright Editions Francis Lefebvre