

-
Abandon de créance : le retour à meilleure fortune est-il imposable ?
Lorsqu’un abandon de créance assorti d’une clause de retour à meilleure fortune n’a pas été déduit du résultat fiscal de l’entreprise qui l’a consenti, la créance qui renaît lors du retour à meilleure fortune ne constitue pas, à due concurrence, un produit imposable.
-
Plafond de la sécurité sociale pour 2027
Le plafond de la sécurité sociale augmentera de 1,74 % au 1-1-2027.
-
Redevables de la TVA
Fin des arrêts de travail Covid-19
Le dispositif dérogatoire d’indemnisation des arrêts de travail Covid-19 prend fin pour les arrêts de travail délivrés à partir du 1-2-2023.
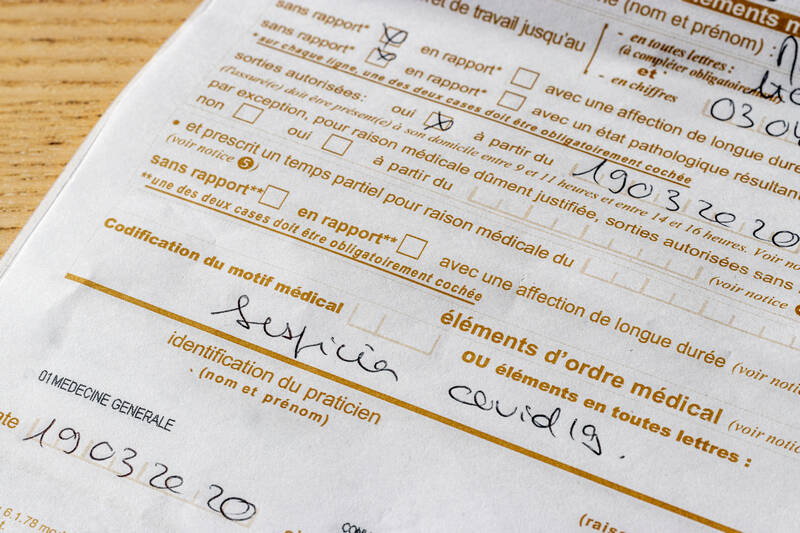
En raison l'évolution de la situation sanitaire liée à l’épidémie de Covid-19, l’article 27 de la loi de financement de la sécurité sociale pour 2023 a prolongé l’application des conditions dérogatoires de versement des indemnités journalières par la sécurité sociale (IJSS) et du complément légal de salaire par l’employeur aux salariés en arrêt de travail qui ne peuvent continuer à travailler ou à télétravailler car ils ont été testés positifs à la Covid-19 (test PCR ou antigénique), jusqu’à une date fixée par décret et au plus tard jusqu’au 31-12-2023, alors qu’elles devaient prendre fin au 31-12-2022 (loi 2022-1616 du 23-12-2022 de financement de la sécurité sociale pour 2023 art. 27, II et IV, JO du 24 ; CSS art. L 16-10-1 ; C. trav. art. L 1226-1-1).
Un décret du 27-1-2023 met un terme, à compter du 1-2-2023, à la délivrance d'arrêts de travail dérogatoires aux salariés se trouvant dans l'impossibilité de continuer à travailler, y compris à distance, en cas de contamination par la covid-19 établie par un test PCR ou antigénique. Ainsi, les dispositions du II de l'article 27 de la loi de financement de la sécurité pour 2023 sont applicables aux arrêts de travail délivrés jusqu'au 31-1-2023.
Source : décret 2023-37 du 27-01-2023, JO du 28
© Lefebvre Dalloz