

-
Prorogation du dégrèvement de taxe foncière en faveur des associations foncières pastorales
Le dégrèvement temporaire de taxe foncière sur les propriétés non bâties prévu en faveur des parcelles comprises dans le périmètre d’une association foncière pastorale serait prorogé jusqu’en 2029.
-
Entreprise individuelle : les régimes de faveur liés à l’option pour l’IS précisés
Pour les options pour l’IS exercées et les apports réalisés à compter du 1-1-2026, un entrepreneur individuel peut, sous certaines conditions, bénéficier de régimes permettant de différer l’imposition de certains profits et plus-values générés lorsqu’il passe à l’impôt sur les sociétés (IS) puis, éventuellement, apporte son activité à une société. Dans une mise à jour du BOFiP du 19-8-2026, l’administration apporte plusieurs précisions.
-
PLF 2027 : les exonérations des dons familiaux de sommes d'argent temporairement favorisées
Du 1-1-2027 au 30-6-2027, le plafond temporaire de l'exonération des dons familiaux de sommes d'argent passerait de 31 865 € à 50 000 €. Parallèlement, un nouveau régime permettrait, sous conditions, de soumettre certains dons allant jusqu'à 100 000 € par donateur et bénéficiaire à un taux unique de 6 %, voire de 5 % en cas de versement d'au moins 1,1 % de la somme reçue à certains organismes.
Démolition d’un immeuble inscrit à l’actif : Bercy revient sur le traitement fiscal de la perte
S’alignant sur la jurisprudence, l’administration considère désormais que la valeur résiduelle d’un immeuble inscrit à l’actif qui est démoli constitue une perte de l’exercice, sauf si l’immeuble démoli a été acquis dans le seul but de construire une nouvelle construction.
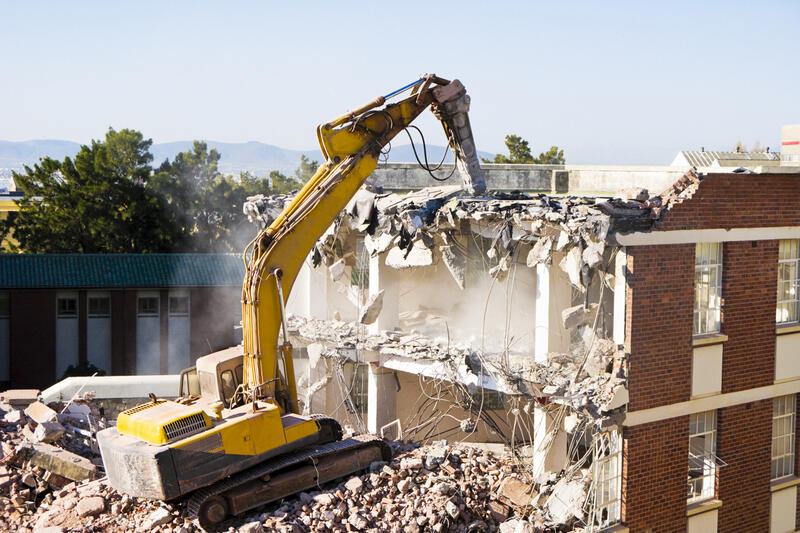
Par une mise à jour de la base Bofip en date du 24 février 2021, l’administration aménage ses commentaires relatifs à la perte résultant de la démolition d’un immeuble précédemment inscrit à l’actif d’une entreprise.
Se fondant sur la jurisprudence du Conseil d’État du 16 juin 1999, qu’elle cite (CE 16-6-1999 n° 177954), l’administration précise que, de manière générale, la valeur résiduelle d’un immeuble inscrit à l’actif qu’une entreprise démolit constitue une perte de l’exercice considéré dès lors que l’acquisition de l’immeuble détruit n’a pas été accomplie dans le seul but de construire sur le terrain redevenu libre une nouvelle construction. En revanche, si l’acquisition de l’immeuble détruit a été accomplie dans le seul but de construire une nouvelle construction, la valeur résiduelle de la construction détruite est incorporée au prix de revient de la nouvelle construction.
De même, la démolition d’un bâtiment devenu sans utilité pour les besoins de l’exploitation d’une entreprise, dans le cadre d’une gestion commerciale normale, en vue d’augmenter la valeur vénale du terrain génère une perte comptable correspondant à la valeur résiduelle du bâtiment détruit.
À noter. L’administration abandonne sa position antérieure, qui a été infirmée par la décision du 16 juin 1999 précitée, selon laquelle la valeur résiduelle du bâtiment détruit précédemment inscrit à l’actif constitue un élément du prix de revient du terrain. Cette position était fondée sur une ancienne décision du Conseil d’État du 10 décembre 1965 (CE 10-12-1965 n° 64178) qui, selon l’administration, n’était pas remise en cause par la jurisprudence ultérieure du Conseil d’État intervenue dans des situations voisines (en particulier, CE 14-5-1975 n° 93314).
Source : BOI-BIC-CHG-60-20-10 n° 20, 24-2-2021.
© Copyright Editions Francis Lefebvre