

-
Prorogation du dégrèvement de taxe foncière en faveur des associations foncières pastorales
Le dégrèvement temporaire de taxe foncière sur les propriétés non bâties prévu en faveur des parcelles comprises dans le périmètre d’une association foncière pastorale serait prorogé jusqu’en 2029.
-
Entreprise individuelle : les régimes de faveur liés à l’option pour l’IS précisés
Pour les options pour l’IS exercées et les apports réalisés à compter du 1-1-2026, un entrepreneur individuel peut, sous certaines conditions, bénéficier de régimes permettant de différer l’imposition de certains profits et plus-values générés lorsqu’il passe à l’impôt sur les sociétés (IS) puis, éventuellement, apporte son activité à une société. Dans une mise à jour du BOFiP du 19-8-2026, l’administration apporte plusieurs précisions.
-
PLF 2027 : les exonérations des dons familiaux de sommes d'argent temporairement favorisées
Du 1-1-2027 au 30-6-2027, le plafond temporaire de l'exonération des dons familiaux de sommes d'argent passerait de 31 865 € à 50 000 €. Parallèlement, un nouveau régime permettrait, sous conditions, de soumettre certains dons allant jusqu'à 100 000 € par donateur et bénéficiaire à un taux unique de 6 %, voire de 5 % en cas de versement d'au moins 1,1 % de la somme reçue à certains organismes.
Cas contact : arrêts de travail dérogatoires
Le décret 2020-1386 du 14-11-2020 publié le 15-11-2020 prolonge jusqu'au 31-12-2020 les arrêts de travail dérogatoires sans délai de carence pour les salariés cas contact.
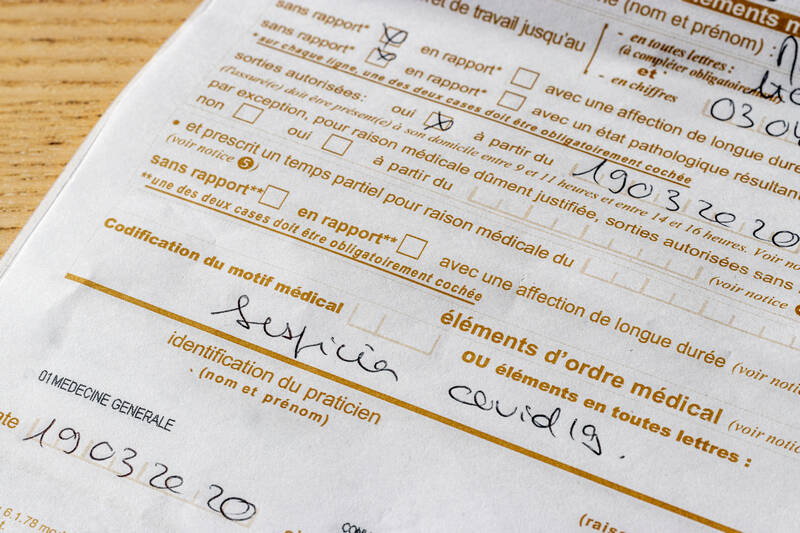
Dans le cadre de la crise sanitaire (CSS art. L 16-10-1), afin de limiter la propagation de l'épidémie de Covid-19, les salariés qui se trouvent dans l'impossibilité de continuer à travailler, y compris à distance (télétravail), pour l'un des motifs précisés ci-après, peuvent bénéficier jusqu’au 31-12-2020, au titre de cet arrêt de travail, du versement des indemnités journalières maladie de la Sécurité sociale (ou de la MSA):
- sans application des conditions d'ouverture de droit aux IJSS (pas de durée minimale d'activité ou de rémunération minimale) ;
- sans délai de carence ;
- sans prise en compte des indemnités journalières versées dans le calcul de la période maximale de perception des indemnités journalières.
Les motifs des salariés étant dans l’impossibilité de travailler ou de télétravailler sont :
- le salarié est une personne vulnérable qui présente un risque de développer une forme grave d'infection au virus SARS-CoV-2 ;
- le salarié est parent d'un enfant de moins de 16 ans ou d’un enfant handicapé faisant l'objet d'une mesure d'isolement, d'éviction ou de maintien à domicile ;
- le salarié fait l'objet d'une mesure d'isolement en tant que cas contact à risque de contamination.
Salariés en activité partielle. Les salariés qui se trouvent dans l'impossibilité de continuer à travailler au motif qu’ils sont des personnes vulnérables ou qu’ils sont contraints de garder leur enfant de moins de 16 ans ou leur enfant handicapé faisant l'objet d'une mesure d'isolement, d'éviction ou de maintien à domicile, qui sont placés en activité partielle ne peuvent pas bénéficier des IJSS versées au titre d’un arrêt de travail dérogatoire pour l'un de ces motifs.
Établissement de l’arrêt de travail dérogatoire. L'arrêt de travail des salariés contraints de garder leur enfant de moins de 16 ans ou leur enfant handicapé faisant l'objet d'une mesure d'isolement, d'éviction ou de maintien à domicile et des salariés cas contact à risque de contamination faisant l'objet d'une mesure d'isolement est établi, par dérogation, par l'assurance maladie après déclaration en ligne via le téléservice declare.ameli.fr, mis en place à cet effet par la CNAM ou la MSA.
Précisions de l’Assurance Maladie. Ces salariés cas contact peuvent demander un arrêt de travail en ligne sur le site https://declare.ameli.fr/cas-contact. L’arrêt est d'une durée de 7 jours débutant à la date à laquelle l’Assurance Maladie l’a contacté pour l’inviter à s’isoler et à réaliser un test, après un contact à risque avec une personne testée positive au coronavirus. Si les résultats du test ne sont pas connus à la fin de l’arrêt initial, le salarié peut demander une prolongation de l'arrêt dans la limite de 7 jours supplémentaires. Avant de procéder au versement des IJSS, l’Assurance Maladie vérifie que l’assuré est bien connu en tant que cas contact à risque. En cas d’accord, une attestation d’isolement valant arrêt de travail dérogatoire lui est adressée, et il peut la présenter à son employeur.
Source : Décret 2020-1386 du 14-11-2020, JO du 15-11.
© Copyright Editions Francis Lefebvre