

-
Tous employeurs
-
Centre de formation d’apprentis (CFA) : l’exonération de TVA précisée
L’administration fiscale a clarifié sa position dans un rescrit publié au BOFiP le 23-9-2026 : un CFA qui dispense une formation professionnelle initiale en apprentissage n’a pas à obtenir d’attestation de la DREETS pour bénéficier de l’exonération de TVA. En revanche, lorsqu’un CFA privé propose également des prestations de formation professionnelle continue, l’exonération de ces dernières reste soumise à l’attestation administrative prévue à cet effet.
-
Abandon de créance : le retour à meilleure fortune est-il imposable ?
Lorsqu’un abandon de créance assorti d’une clause de retour à meilleure fortune n’a pas été déduit du résultat fiscal de l’entreprise qui l’a consenti, la créance qui renaît lors du retour à meilleure fortune ne constitue pas, à due concurrence, un produit imposable.
Calamités agricoles : le taux d’indemnisation des pertes de fonds relevé dans certaines régions
Le taux d’indemnisation applicable aux pertes de fonds subies par les agriculteurs dans les régions Bretagne, Normandie et Hauts-de-France est relevé.
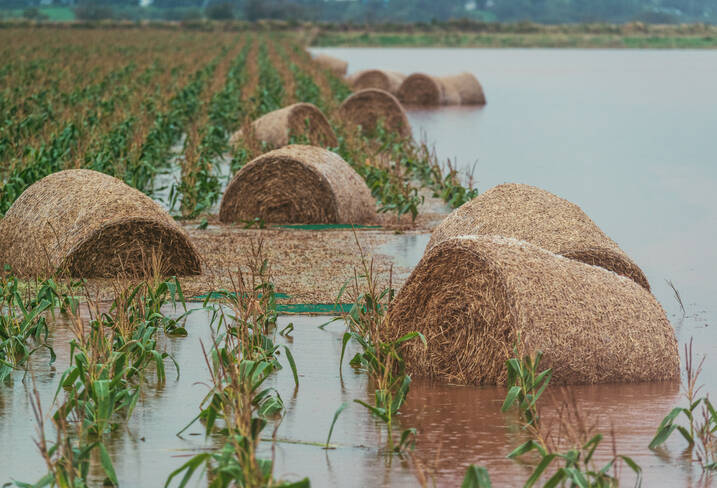
Par dérogation aux conditions générales prévues dans l'annexe « taux d'indemnisation par type de perte » de l'arrêté du 17-9-2010 déterminant les conditions générales d'indemnisation des calamités agricoles et de prise en charge des frais afférents, le taux d’indemnisation des pertes de fonds subies par les agriculteurs est porté à 40 % dans 3 régions :
- régions Bretagne et Normandie : à la suite des épisodes de vents violents du 1er au 5 novembre ;
- région des Hauts-de-France : à la suite des inondations de novembre 2023.
Arrêtés AGRT 2401502A et 2401512A du 12-2-2024, JO du 21
© Lefebvre Dalloz